

● Dedução de contribuições extraordinárias da FAPES no IRPF
VÍNCULO 1717 – A AFBNDES, em conjunto com escritório de advocacia parceiro, está estudando a adoção de medidas judiciais para assegurar aos seus associados o direito de deduzir da base de cálculo do Imposto de Renda da Pessoa Física (IRPF) as contribuições extraordinárias pagas à FAPES em virtude do recente plano de equacionamento de déficits. Note-se que tal iniciativa contemplaria tanto a atuação coletiva da entidade quanto o ajuizamento de ações individuais, conforme os objetivos e as particularidades de cada caso.
Como se sabe, estas contribuições extraordinárias são cobradas, entre outras finalidades, para cobrir déficits dos planos de previdência complementar e preservar o pagamento dos benefícios. A controvérsia tributária surgiu porque a Fazenda Nacional defende que esses valores não poderiam receber o mesmo tratamento das contribuições normais para fins de dedução do imposto.
Contudo, em novembro de 2025, o Superior Tribunal de Justiça (STJ) resolveu essa discussão ao julgar o Tema 1.224, sob o rito dos recursos repetitivos. Naquela oportunidade, o Tribunal reconheceu que as contribuições extraordinárias pagas a entidades fechadas de previdência complementar podem sim ser deduzidas da base de cálculo do IRPF, desde que respeitado o limite legal de 12% dos rendimentos tributáveis considerados na declaração. Ressalte-se que os temas fixados pelo STJ em recursos repetitivos constituem precedentes de observância obrigatória pelos juízes e tribunais de todo o país, tornando pacificada a jurisprudência sobre o direito à dedução em escala nacional.
O fundamento é que as contribuições extraordinárias, assim como as ordinárias, destinam-se ao financiamento dos benefícios previdenciários. Por isso, a finalidade de cobrir déficits do plano não afasta, por si só, o direito à dedução.
É importante compreender que o limite de 12% é global: abrange, em conjunto, as contribuições normais e extraordinárias sujeitas a esse teto. Portanto, o julgamento não autorizou uma dedução adicional de 12% exclusivamente para as contribuições extraordinárias. Caso o limite já tenha sido integralmente utilizado com outras contribuições dedutíveis, não haverá margem para ampliar a dedução com base nessa tese.
Na prática, o reconhecimento do direito pode reduzir o imposto devido ou aumentar a restituição apurada na declaração de ajuste anual. O benefício efetivo dependerá da situação tributária de cada associado, dos valores pagos e das deduções já aproveitadas.
Entre as medidas em estudo, está a impetração de mandado de segurança coletivo, posto que o direito à dedução é visto como “líquido e certo”. Quanto aos valores recolhidos a maior no passado, a jurisprudência majoritária do STJ admite que essa modalidade de ação reconheça o direito à compensação administrativa, observado o prazo prescricional de cinco anos. Em suma, a compensação permite utilizar o crédito reconhecido pelo Judiciário para quitar débitos tributários admitidos pela legislação, após o encerramento definitivo do processo.
Para os associados que pretendam recuperar em dinheiro o imposto pago a maior, também está sendo avaliada a propositura de ações individuais. Essa alternativa permite formular pedido de restituição judicial, com pagamento por requisição de pequeno valor (RPV) ou precatório, conforme o montante reconhecido. Essa distinção é relevante porque o mandado de segurança não substitui ação de cobrança de valores anteriores, e o STF não admite a restituição administrativa em dinheiro de créditos reconhecidos judicialmente, à margem desse regime de pagamento.
Com o objetivo de oferecer aos associados orientação segura para o exercício desse direito, a AFBNDES e o escritório de advocacia parceiro estão examinando cuidadosamente os requisitos e o alcance de cada medida. Concluídos os estudos, serão divulgadas as informações sobre as providências a serem adotadas e as condições de participação para os interessados.
● Abono Doença Família aos NPCS
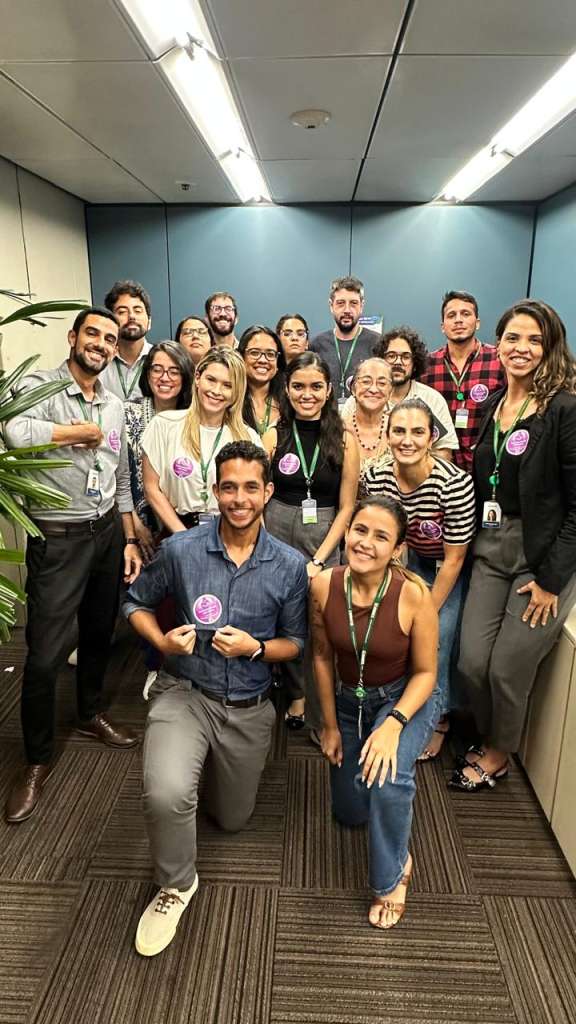
Em abril de 2026, a AFBNDES divulgou a campanha “pela garantia do Abono Doença Família aos NPCS”, cujo mote era “Nenhuma família vale menos”. A iniciativa foi idealizada pelas/os colegas do NPCS e abraçada por toda a comunidade benedense.
Na ocasião, a Comissão dos Novos Empregados do BNDES divulgou, no Giro Benedense de 02.04.2026, uma nota criticando a restrição do Abono Doença Família para os funcionários contratados a partir de 2025 no NPCS
O chamado Abono Doença Família é direito garantido a todos os empregados e empregadas do BNDES e está previsto no art. 6º da IS DIR/ARH 05/2010-BNDES, de 26 de novembro de 2010, o qual prevê que a ARH poderá, mediante parecer médico da FAPES, “conceder licença remunerada para acompanhar tratamento de cônjuge ou companheiro, pais, filhos, padrasto, madrasta, enteado ou dependente que viva às suas expensas nos casos de: internação hospitalar, doenças que exijam repouso absoluto, doenças infecciosas e infecto-contagiosas, quando constatada a indispensável assistência do empregado.”
Já a IS AARH/SUP Nº 003/2017 apenas regulamentou a licença prevista na IS anterior.
Diante de requerimentos formulados por alguns colegas, via Canal RH, a ARH respondeu, inicialmente, que a referida licença se restringiria aos empregados do PUCS e do PECS.
Após a mobilização e pressão das/os benedenses, a qual contou com apoio firme da AFBNDES, a Administração decidiu, em caráter provisório, que as/os empregadas/os poderiam usufruir do Abono Doença Família. Tratou-se, assim, de uma decisão de “gestão”, que acaba sendo precária em comparação com uma posição institucional, a qual seguimos buscando.
Vale destacar, também, que na negociação do ACT 2026-2028, a Comissão de Empregados defendeu a inclusão de cláusula contendo o direito ao Abono Doença Família, inclusive com previsão de incorporação em norma interna (sem prejuízo dos empregados que já possuem esse direito), mas a proposta foi recusada, em mesa, pelo BNDES, sob a justificativa de divergência de entendimento jurídico.
A AFBNDES entende, com apoio em parecer elaborado pela Cezar Britto Advocacia, que há argumentos jurídicos consistentes para defender que o Abono Doença Família é direito garantido às/aos empregadas/os do NPCS, o qual se incorporou ao seu patrimônio jurídico desde a sua admissão no Banco.
Essa luta, que agora retorna à ordem do dia, se insere em um contexto mais amplo de reivindicações de tratamento isonômico e valorização das/os colegas do NPCS, que são o presente e o futuro do BNDES. Como foi dito na nota divulgada pelo Giro em abril de 2026, “a atual reivindicação é parte de um contexto mais amplo: a existência de diferentes políticas de gestão de pessoas para os empregados NPCS e os de planos anteriores”.
Acaso se identifique outras restrições ao exercício de direitos garantidos em normas internas a todas/os as/os empregadas/os do BNDES, a AFBNDES não hesitará em reivindicar a sua aplicação a todo o corpo funcional, seja na via administrativa ou judicial, caso necessário.
● Ação coletiva sobre o divisor 175
A Diretoria da AFBNDES está retomando a análise da questão relativa à aplicação do divisor 175 no cálculo das horas extras e do sobreaviso de empregados do Sistema BNDES sujeitos à jornada de 35 horas semanais.
Como parte desse trabalho, a Associação está enviando e-mail aos possíveis interessados já identificados, solicitando que se manifestem sobre o assunto. A manifestação permitirá à AFBNDES reunir informações e avaliar os encaminhamentos cabíveis para a ação coletiva.
Quem receber a mensagem deverá observar as orientações nela indicadas. Em breve, a Associação divulgará os próximos passos pelos seus canais de comunicação.
Publicado originalmente no Giro Benedense nº 53, de 12/11/2026.
► Leia também…
Ação coletiva sobre o divisor 175
Novo canal de atendimento – Informações sobre ações judiciais